Zippi Crédito do autônomo
- 13.49KAvaliações
- 4,2
- Desenvolvedor
- Zippi
- Lançado
- 25 de nov. de 2020
Capturas de tela
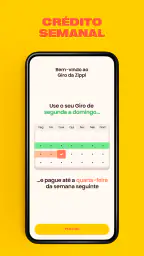
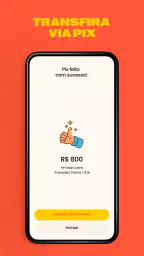
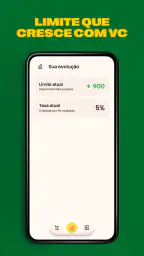
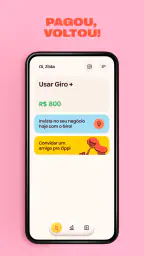
Eu costumo desconfiar de aplicativos financeiros que parecem resolver tudo em poucos toques, porque a utilidade real só aparece depois que a novidade passa. Com o Zippi Crédito do autônomo, minha primeira impressão foi mais específica: ele tenta atender quem trabalha por conta própria e precisa de crédito no Pix para manter o negócio funcionando, não quem procura uma conta bancária completa para organizar toda a vida financeira. Essa diferença muda bastante a expectativa de uso.
Na prática, o aplicativo faz mais sentido quando existe uma necessidade recorrente de capital para a atividade profissional. Um autônomo pode precisar comprar material, repor mercadoria, pagar uma despesa ligada a um serviço ou aproveitar uma oportunidade antes de receber de um cliente. Nesses casos, ter uma alternativa voltada ao crédito semanal pode ser mais conveniente do que depender de um cartão tradicional ou de um empréstimo bancário mais burocrático.
O app é gratuito, pertence à categoria de finanças e foi desenvolvido pela Zippi. Ele tem classificação livre e funciona em aparelhos com Android a partir da versão 9. A versão atual é a 1.2.11, e a presença de mais de um milhão de instalações mostra que não se trata de uma ferramenta desconhecida. Ainda assim, popularidade não substitui uma análise cuidadosa: crédito só é útil quando cabe no fluxo de caixa.
O que muda depois da primeira semana
Durante os primeiros dias, o atrativo principal é a clareza da proposta. Em vez de apresentar uma coleção de produtos financeiros, o Zippi se posiciona em torno de uma necessidade concreta: oferecer crédito no Pix para impulsionar o trabalho de quem atua de forma independente. Para um profissional que já recebe e paga tudo pelo celular, essa abordagem direta pode ser mais fácil de entender do que navegar por várias modalidades de crédito.
Eu vejo valor especialmente para quem tem entradas frequentes, mas irregulares. Um prestador de serviços pode saber que terá recebimentos ao longo da semana, porém não necessariamente no dia em que precisa comprar insumos. Um vendedor pode ter uma oportunidade de reposição antes de recuperar o dinheiro investido na venda anterior. Nesses cenários, a velocidade do Pix é relevante porque reduz a distância entre a decisão e a execução.
Um uso inteligente é separar mentalmente o crédito destinado ao negócio do dinheiro usado para despesas pessoais. Mesmo que o aplicativo facilite o acesso, eu não trataria o limite como renda. Antes de aceitar qualquer operação, vale anotar quanto será necessário, em que data o valor deve retornar e qual parte da receita ficará comprometida. Essa pequena rotina evita que uma solução para o caixa profissional vire uma dívida difícil de acompanhar.
O primeiro contato também pode ser atraente para quem não se adapta a bancos tradicionais. Autônomos nem sempre têm salário fixo, holerite ou uma rotina financeira previsível. Uma ferramenta desenhada para esse público pode parecer mais alinhada ao seu dia a dia do que produtos que presumem renda mensal estável. Ainda assim, a aprovação, as condições e a disponibilidade do crédito precisam ser avaliadas dentro da experiência individual, sem assumir que o mesmo resultado aparecerá para todos.
O ponto que eu considero mais importante nessa fase é não confundir facilidade com vantagem financeira. O crédito no Pix resolve o meio de transferência, mas não elimina o custo de tomar dinheiro emprestado. Se a compra feita hoje demora muito para gerar retorno, a praticidade pode esconder uma pressão maior sobre as próximas receitas. A melhor primeira semana é aquela em que o usuário testa o fluxo com uma necessidade pequena e previsível, em vez de começar comprometendo uma parte grande do caixa.
Um cenário cotidiano em que ele faz sentido
Imagine um profissional autônomo que recebe pedidos durante a semana e precisa comprar materiais antes de concluir o serviço. Ele pode usar o crédito para adquirir apenas o que está ligado a um trabalho já encaminhado, registrar esse desembolso separadamente e reservar parte do pagamento recebido para quitar a obrigação. Nesse caso, o aplicativo funciona como uma ponte curta entre a compra e o recebimento, e não como um complemento permanente da renda.
O mesmo cenário muda completamente se o profissional usa o valor para pagar contas domésticas atrasadas, cobrir várias compras sem previsão de retorno ou manter um padrão de consumo acima do que ganha. A ferramenta pode continuar sendo simples de usar, mas a decisão deixa de ser saudável. Para despesas pessoais urgentes, talvez seja melhor comparar alternativas de crédito com calma, observar o custo total e buscar orientação financeira antes de assumir um compromisso recorrente.
O valor de continuar usando mês após mês
Depois do entusiasmo inicial, a pergunta passa a ser outra: o Zippi continua ajudando quando não existe uma emergência? Na minha avaliação, a resposta depende de o usuário conseguir transformar o crédito em parte controlada de um ciclo de trabalho. Se cada utilização estiver ligada a uma compra produtiva, com retorno relativamente previsível, o serviço pode manter utilidade. Se o uso depender de apagar incêndios toda semana, ele tende a aumentar a sensação de aperto.
O benefício recorrente não está apenas em ter crédito disponível. Está em conseguir planejar compras profissionais sem misturar tudo na mesma conta mental. Para isso, eu recomendaria criar um registro simples fora do app, com quatro informações: motivo da utilização, valor recebido, data esperada de retorno e parcela da receita reservada para o pagamento. Essa planilha ou anotação é especialmente importante para quem tem vários clientes e recebe em datas diferentes.
Outro cuidado útil é avaliar o resultado de cada utilização. A compra financiada trouxe novos trabalhos, acelerou uma entrega ou evitou uma perda? Se a resposta for sempre negativa, o crédito está funcionando apenas como um remendo. Essa revisão mensal é mais valiosa do que simplesmente verificar se ainda existe limite, porque mostra se o dinheiro tomado está ajudando a atividade profissional ou apenas adiando um problema.
Comparado a um cartão de crédito comum, o Zippi pode parecer mais adequado quando a necessidade está diretamente ligada ao Pix e ao fluxo de um autônomo. O cartão, por outro lado, costuma ser mais familiar para compras em estabelecimentos, assinaturas e despesas variadas. Já um empréstimo bancário tradicional pode ser mais apropriado para um projeto maior e planejado, desde que ofereça condições melhores e um prazo compatível. Não existe uma opção universalmente superior; a escolha depende do tamanho, da urgência e da previsibilidade da despesa.
Para uma empresa formalizada ou para alguém que precisa de contabilidade integrada, emissão de notas e gestão completa do negócio, eu não esperaria que este aplicativo substituísse ferramentas empresariais. A proposta é mais enxuta. Isso pode ser uma qualidade para quem quer resolver uma necessidade específica, mas também é uma limitação para quem procura um centro de controle financeiro.
O esforço de manutenção que costuma passar despercebido
Usar crédito com responsabilidade exige mais manutenção do que instalar o aplicativo e fazer uma transferência. É preciso acompanhar os compromissos, conferir o impacto de cada operação no caixa e evitar novas utilizações quando o retorno do negócio estiver incerto. Para quem já tem dificuldade em registrar entradas e saídas, a conveniência pode criar uma falsa impressão de controle.
Eu manteria uma rotina curta, feita uma vez por semana. Primeiro, conferiria o que foi usado para fins profissionais. Depois, separaria os recebimentos esperados dos valores já disponíveis. Por fim, decidiria se uma nova utilização é realmente necessária. Esse processo não depende de recursos sofisticados do app e justamente por isso funciona mesmo quando a pessoa trabalha com vários meios de pagamento.
Também vale prestar atenção às condições apresentadas antes de confirmar qualquer crédito. O usuário deve ler o custo total, os prazos, as datas de cobrança e as consequências de atraso. Como esses detalhes interferem diretamente na decisão, não é prudente aceitar uma operação apenas porque o dinheiro aparece rapidamente no Pix. A tela mais simples pode esconder uma escolha financeira importante, e a pressa costuma ser uma péssima conselheira.
Outro aspecto de manutenção é manter os dados pessoais e profissionais atualizados quando o aplicativo solicitar isso dentro do fluxo normal de uso. Informações desatualizadas podem tornar a experiência menos fluida, principalmente para quem mudou de atividade, passou a receber de outra forma ou alterou sua rotina de trabalho. Eu não faria alterações às pressas nem enviaria informações fora dos canais oficiais do serviço.
Quando a praticidade começa a cansar
A principal fonte de fadiga não é necessariamente o aplicativo, mas a repetição de decisões financeiras urgentes. Se toda semana o usuário precisa recorrer ao crédito para cobrir despesas básicas do negócio, a ferramenta deixa de ser uma ponte e passa a fazer parte de um ciclo de dependência. Nesse ponto, o problema pode estar no preço cobrado, no prazo dado aos clientes ou na falta de uma reserva mínima.
Também pode cansar ter de comparar constantemente o valor disponível com o que realmente pode ser pago. Um limite acessível não significa que ele deva ser usado por completo. Para autônomos com renda variável, uma semana boa pode dar a impressão de que a próxima será igual, mas o movimento pode cair. Eu prefiro deixar margem para imprevistos a operar sempre no limite.
Há ainda uma possível frustração para quem espera uma solução bancária completa. O foco no crédito no Pix é útil, mas não deve ser interpretado como promessa de substituir conta corrente, cartão, controle de despesas, investimentos e planejamento de longo prazo. Quem procura tudo isso pode se sentir limitado e provavelmente terá de combinar o Zippi com outras ferramentas ou escolher uma instituição mais abrangente.
Outro motivo para considerar uma alternativa é o custo. Mesmo que a contratação seja gratuita no sentido de não cobrar pela instalação do app, cada operação de crédito pode ter condições próprias. Eu compararia o custo efetivo com outras opções disponíveis antes de decidir, especialmente se a necessidade não for urgente. Para um gasto planejado, pesquisar pode economizar mais do que a rapidez do Pix.
A reputação pública ajuda a formar uma primeira impressão: o aplicativo mantém média de 4,2 estrelas, com cerca de vinte e um mil avaliações e aproximadamente treze mil comentários. Eu considero esses números um sinal de que existe uso real e uma base relevante de pessoas opinando, mas não os trataria como garantia de que a experiência será igual para todos. Em finanças, o perfil do usuário e as condições oferecidas pesam muito mais do que uma nota geral.
Para quem eu recomendaria e para quem não recomendaria
Eu recomendaria experimentar o Zippi para o autônomo que já tem uma atividade funcionando, sabe de onde virá o próximo recebimento e precisa antecipar uma despesa diretamente relacionada ao trabalho. Também pode ser interessante para quem prefere fazer movimentações pelo celular e quer uma proposta mais focada do que a de um banco tradicional.
Eu teria cautela com quem ainda está começando a trabalhar por conta própria e não sabe quanto ganha por mês. Sem histórico de entradas, fica mais difícil definir um valor seguro para assumir. Também não recomendaria usar o serviço como solução para despesas domésticas recorrentes, compras por impulso ou dívidas antigas sem um plano de reorganização.
Para quem precisa de um empréstimo maior, com prazo longo e parcelas previsíveis, vale comparar bancos, cooperativas e outras instituições antes de escolher. Para quem quer controlar toda a operação comercial, uma plataforma de gestão pode entregar mais valor. E para quem não consegue acompanhar datas de pagamento, talvez seja melhor evitar qualquer crédito rotativo até construir uma rotina financeira mais estável.
Minha conclusão depois de tirar o efeito novidade
O Zippi Crédito do autônomo tem uma proposta clara e relevante: aproximar crédito e Pix da realidade de quem trabalha por conta própria. Eu gosto dessa objetividade porque ela evita prometer uma solução genérica para todos os problemas financeiros. Quando usado para uma compra profissional com retorno razoavelmente previsível, o aplicativo pode ocupar um espaço útil no fluxo de caixa.
O valor de longo prazo, porém, não vem de abrir o app toda semana. Vem da disciplina de usar somente quando a operação fizer sentido, registrar o compromisso e verificar se o crédito realmente aumentou a capacidade de trabalhar. Sem esse controle, a facilidade pode virar uma fonte constante de pressão.
Minha impressão final é positiva, mas seletiva. O serviço merece permanecer no celular de um autônomo que tem um uso definido para ele e consegue acompanhar os pagamentos. Não é a escolha que eu faria para substituir um banco completo, resolver desorganização financeira ou financiar despesas sem retorno claro. Para o público certo, a proposta é prática; para os demais, comparar alternativas e fortalecer o planejamento pode ser uma decisão melhor.
Com classificação livre, preço gratuito para instalar e compatibilidade com aparelhos Android a partir da versão 9, a barreira de entrada é baixa. Ainda assim, a decisão importante acontece depois da instalação: entender o custo da operação, calcular o impacto no caixa e resistir à tentação de transformar crédito disponível em dinheiro já ganho. Se o usuário mantiver essa distinção, o Zippi Crédito do autônomo pode ser uma ferramenta recorrente e não apenas uma novidade interessante.
Destaques
- Análise de crédito voltada para trabalhadores autônomos.
- Processo de solicitação feito diretamente pelo celular.
- Pode ajudar a organizar despesas antes do recebimento.
- Alternativa para quem não possui salário fixo.
- Acompanhamento das operações pelo aplicativo.
Limitações
- A aprovação não é garantida para todos os perfis.
- Limite e condições podem variar conforme a análise de crédito.
- Pode haver taxas e encargos que elevam o custo final.
- Exige atenção às datas de pagamento para evitar juros.
- A disponibilidade do serviço pode depender da região e do perfil.
Perguntas frequentes
O que é o Zippi Crédito do autônomo e como ele funciona?
O Zippi é uma solução de crédito voltada principalmente para trabalhadores autônomos, profissionais liberais e pessoas que recebem por conta própria. Pelo aplicativo, o usuário pode consultar uma oferta personalizada, acompanhar o limite disponível e verificar as condições de pagamento. A aprovação, o valor liberado e as taxas dependem da análise de perfil realizada pela empresa.
Quem pode solicitar crédito pelo aplicativo Zippi?
Em geral, o serviço é direcionado a autônomos que precisam organizar o fluxo de caixa ou ter acesso a crédito para despesas do dia a dia. É necessário atender aos critérios de elegibilidade da plataforma, fornecer dados pessoais verdadeiros e passar por uma análise de crédito. Ter o aplicativo instalado não garante aprovação, pois cada solicitação é avaliada individualmente.
O crédito do Zippi tem taxas, juros ou outras cobranças?
Sim. Antes de aceitar qualquer oferta, é importante conferir cuidadosamente o custo total da operação, incluindo juros, tarifas, impostos, encargos e eventuais cobranças relacionadas ao serviço. As condições podem variar conforme o perfil do cliente, o limite aprovado e o prazo escolhido. Leia o contrato e o resumo da oferta no aplicativo antes de confirmar.
Como funciona o pagamento e o vencimento das parcelas do Zippi?
As regras de pagamento podem variar de acordo com o produto de crédito disponibilizado para cada usuário. No aplicativo, normalmente é possível consultar o valor devido, as datas de vencimento e as opções disponíveis para quitar a obrigação. Mantenha seus dados atualizados e acompanhe as notificações, pois atrasos podem gerar encargos, reduzir o limite ou afetar seu histórico de crédito.
O aplicativo Zippi é seguro para informar meus dados pessoais e financeiros?
Antes de utilizar o serviço, verifique se o aplicativo foi baixado pelas lojas oficiais, confirme o nome da empresa responsável e leia a política de privacidade. Evite compartilhar senha, códigos de autenticação ou informações bancárias por mensagens e redes sociais. Também é recomendável conferir as permissões solicitadas e utilizar apenas canais oficiais para suporte e atendimento.


